相続した不動産の売却|知っておきたい「取得費加算の特例」の計算と注意点
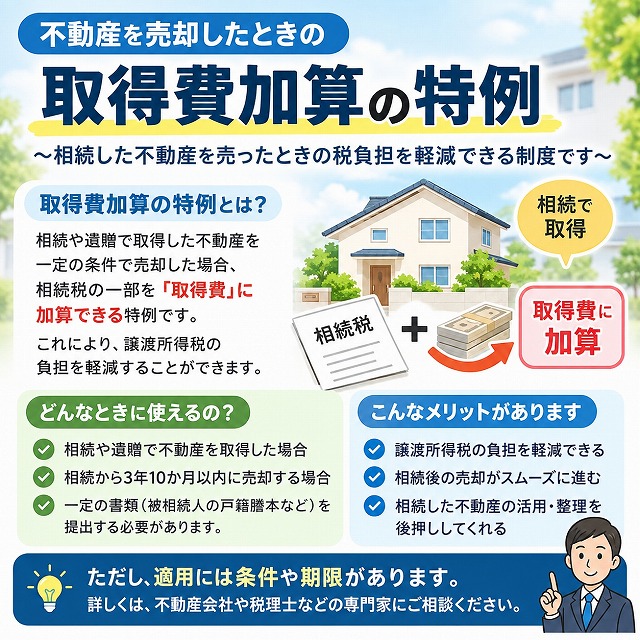
相続した不動産を売却する際、一定の期間内に売却することで譲渡所得税の負担を軽減できる「取得費加算の特例」という制度があります。この特例を活用すれば、相続税として支払った金額の一部を、売却した不動産の「取得費」に上乗せして計算できるため、課税対象となる譲渡益を抑えることが可能です。ウイングホームの奥田です。不動産のプロとして、相続というデリケートな場面で少しでも皆様の不安を和らげ、納得のいく選択をサポートしたいと考えています。
なぜ「取得費加算の特例」を使うと税負担が軽くなるのか?
不動産を売却して利益が出た場合、その利益に対して譲渡所得税がかかります。通常、利益は「売却価格」から「購入時の価格(取得費)」と「売却にかかった費用」を差し引いて計算します。しかし、相続した不動産の場合、亡くなった方がいくらで購入したか不明なケースも多く、税負担が重くなりがちです。
この特例を使うと、相続税の申告期限から3年以内に売却した場合、相続税の一部を「取得費」に加えることができます。つまり、本来の取得費に相続税分をプラスすることで、利益が圧縮され、結果として支払う税金を抑えられる仕組みです。相続税を支払った方にとっては、二重課税を防ぐための大切な調整措置といえます。
特例を利用するための「3年10ヶ月以内」という期限をどう守るべきか?
取得費加算の特例を適用するためには、相続税の申告期限の翌日から3年を経過する日までに財産を譲渡しなければなりません。相続税の申告期限は、相続開始日の翌日から10ヶ月以内であるため、取得費加算の特例を適用できる期限は相続開始の翌日から3年10ヶ月以内となります。
そもそも取得費加算の特例は、短期間で相続税と譲渡所得税を納めることになった人の税負担を軽減することを目的としています。相続した財産を所有する期間が長いと、自分自身の資産として利益を得られていると考えられるため、一定期間を経過すると取得費加算の特例を適用できなくなるのです。
取得費加算の特例を適用しようとする場合は、相続が開始した翌日から3年10ヶ月以内に売却できるように活動することがポイントです。
計算方法で迷わないために、何を確認しておくべきか?
取得費に加算できる相続税額は、単純に支払った相続税の全額ではありません。売却した不動産が相続財産全体に占める割合などを考慮して計算する必要があります。この計算は専門的な知識を要するため、ご自身だけで判断しようとすると、かえって混乱してしまうこともあります。
まずは、お手元の「相続税申告書」を確認し、不動産がどのように評価されているかを把握しましょう。もし計算が難しいと感じる場合は、不動産会社や税理士などの専門家へ相談し、売却価格のシミュレーションと照らし合わせながら、特例を使うべきかどうかの判断を仰ぐのが安心です。大切な資産を次へつなぐとき、制度を正しく理解しておくことは、ご家族の未来を守るための大きな一歩になります。
まずは、ご自身の相続税申告書を確認し、売却の期限がいつまでなのか、カレンダーに書き出すことから始めてみませんか?
参考にこちらの記事もご覧ください。⇩
ウイングホームは宮城県石巻市で注文住宅(新築・建替え)、リフォーム、リノベーションを行っております。お住まい・不動産のこと、相続のことで何か困ったこと、相談したいことがありましたらお気軽にお問合せください。
建替えリノベ相談はこちら 相続の相談はこちら 新築の注文住宅相談会はこちら その他、問合せはこちら
ウイングライフ株式会社
〒986-0863 宮城県石巻市向陽町2丁目11-12
TEL:0225-94-8287
 カタログ請求
 お問い合わせ/来社予約